RADIOGRAFIA DEL AHOGO: LAS FAMILIAS SE ENDEUDAN PARA COMER Y DEJAN DE PAGAR EL CELULAR, LOS SERVICIOS Y HASTA EL ALQUILER
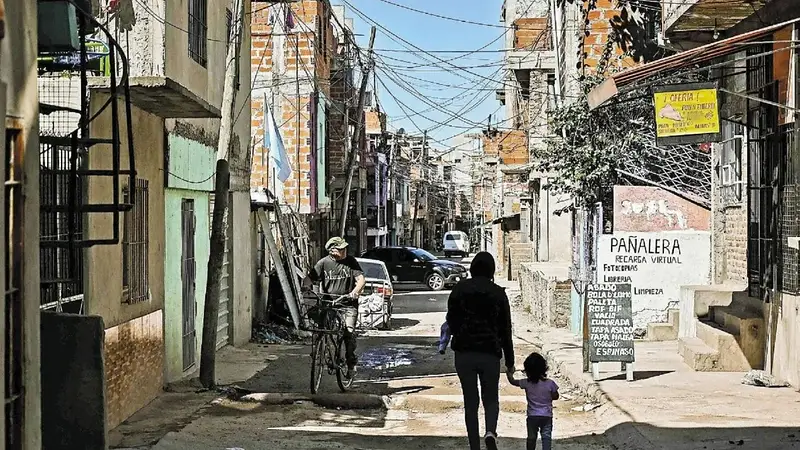
Un relevamiento en barrios populares evidenció cómo la falta de ingresos y la mayor precarización laboral generaron un círculo de deuda y un efecto dominó de recortes en consumos básicos: celular, servicios, obra social, expensas y hasta el alquiler.
El endeudamiento y mora que atraviesan las familias argentinas se convirtió, desde hace algunos meses, en tema de debate público. Sin embargo, esta situación se agrava en los barrios populares donde el ahogo financiero producto de la pérdida de poder de compra de los ingresos, el mayor desempleo y la deuda para comer, se tradujo en una cadena de recortes que avanza sobre cada vez más gastos de la vida cotidiana: servicios básicos, clubes, telefonía celular, todo se ajustó para sostener el alimento y, muchas veces, ni así alcanza como estrategia de supervivencia.
Un informe reciente mostró que, en los últimos dos años, el 41% de los hogares tuvo que dejar de pagar el celular, 3 de cada 10 discontinuó cuotas de clubes y otro tercio dejó de pagar impuestos y servicios públicos. También aparecen entre los principales gastos que las familias no pudieron afrontar las expensas, la obra social y el alquiler.
La radiografía surge de un relevamiento realizado durante agosto pasado en 26 barrios populares porteños y puso sobre la mesa cómo la pérdida de ingresos y el endeudamiento modificaron las prioridades de las familias en un intento por lograr garantizar lo más básico para subsistir. Entre las principales fuentes de financiamiento de préstamos o créditos se destacaron Mercado Pago y otras billeteras virtuales (65,5%) y familiares o conocidos (62%).
Cuando la falta de comida apremia, el endeudamiento de las familias argentinas aparece cada vez más asociado a la necesidad de cubrir consumos básicos y no a la compra de bienes durables. Un relevamiento realizado por el Observatorio de Economía Popular de la Facultad de Ciencias Sociales (FSOC-UBA) evidenció que el 72,9% de los hogares de barrios populares que utiliza tarjeta de crédito la destina a la compra de alimentos, mientras que, entre quienes solicitaron un préstamo o crédito en los últimos dos años, un porcentaje similar (72,5%) lo utilizó para comprar comida. La salud (medicamentos y tratamientos médicos) aparece como lo segundo más frecuente de los préstamos, con el 53,2% de las respuestas. Asimismo, se destacó que más de la mitad manifestó endeudarse para cubrir los gastos de otras deudas y un 44,4% al pago de impuestos y servicios del hogar.
Un aspecto no menor tiene que ver con que el acceso al financiamiento se da en condiciones de mayor informalidad y esto implica «requisitos discrecionales, tasas usurarias y con la utilización de diversos métodos de cobro, los cuales muchas veces ocurren en la ilegalidad y con mediación de la violencia”, indicó el informe al que accedió este medio.
A diferencia de otros momentos, las deudas contraídas en este último tiempo por los hogares de sectores populares tienen como destino principal cubrir necesidades básicas, en un escenario donde la pérdida de poder adquisitivo, el desempleo y el aumento de los precios de los alimentos convierten al endeudamiento en una estrategia de supervivencia.
No obstante, esa estrategia tiene un límite ya que más de la mitad de quienes solicitaron préstamos o créditos -52,8- declaró haberlos utilizado también para pagar otras deudas. A su vez, entre quienes recurrieron a algún préstamo o crédito, el 66,2% no estaba al día con alguno o ninguno de sus pagos. Dentro de ese grupo, el 70,2% se encontraba en mora, lo cual representa tres veces el promedio de la mora entre bancos y billeteras virtuales registrada por el Banco Central (20,5%).
De esta manera, la deuda se transformó así en un círculo vicioso donde se toma dinero para comprar comida, se acumula el saldo y luego se vuelve a pedir para cubrir lo que quedó pendiente, y cuando ya no alcanza ni siquiera para sostener las deudas, se deja de pagar. “Al indagar sobre inclusión financiera, se obtiene que el 88,3% de los hogares tiene acceso a billeteras virtuales y un 78,4% a alguna cuenta bancaria. Es posible pensar que la prevalencia del uso de billeteras virtuales por encima de las cuentas bancarias se vincule a los altos niveles de informalidad laboral de los encuestados”, explicó el documento.
Entre las principales fuentes de financiamiento de préstamos o créditos por orden de importancia se encuentran: Mercado Pago y otras billeteras virtuales (65,5%), familiares o conocidos (62%), comercios barriales que dan mercadería bajo la modalidad de fiado (45,8%) y los prestamistas del barrio (43%).
En este escenario el efecto “dominó” del ajuste se volvió una de las caras más visibles del impacto de la actual política económica nacional. La investigación dio cuenta de cómo las familias recortaron gastos en distintos aspectos de la vida del hogar: en los últimos dos años, el 44,3% de los hogares dejó de pagar la tarjeta de crédito y el 41,2% discontinuó el pago del celular. También dejaron de pagar préstamos o créditos el 39,2% de los hogares relevados.
No obstante, el impacto no termina en las deudas. El 32% dejó de pagar cuotas escolares o de clubes, mientras que el 30,4% discontinuó el pago de impuestos y servicios públicos. En otros casos, el recorte avanzó sobre gastos vinculados con la vivienda y la salud: el 24,2% dejó de pagar expensas y el 21,1% dejó de pagar la obra social. Incluso el 13,9% de los hogares relevados declaró haber dejado de pagar el alquiler.
Trabajar cada vez más, y aún así no llegar
La pérdida de poder de compra de los ingresos y la mayor precarización de las condiciones de trabajo empujaron a las familias al recorte de servicios y bienes básicos de subsistencia. El relevamiento organizado por la UBA y el Movimiento Evita mostró que ocho de cada diez personas relevadas trabajan y, de hecho, casi una de cada cuatro tiene dos o más empleos remunerados. Sin embargo, el 64,5% se desempeña en la informalidad (modalidad que abarca tanto el trabajo por cuenta propia -38,7%- como el empleo en relación de dependencia sin aportes jubilatorios -25,8%-) y el 68,4% declaró ser el principal sostén económico de su hogar.
Respecto a las ocupaciones declaradas, se observa que las actividades vinculadas al comercio y la limpieza concentran los 30,2% del total, seguidas por el trabajo comunitario y en cooperativas (0,3%), la construcción (7,0%) y el cuidado de personas (7,0%). Se trata, además, de hogares con un promedio de cuatro integrantes y en el 65,8% de los casos hay menores de 18 años. Es decir, los ingresos que deben sostener el presupuesto familiar se distribuyen, en buena parte de los casos, entre hogares con responsabilidades de cuidado y necesidades de consumo que no pueden postergarse indefinidamente.
El resultado es una presión creciente sobre ingresos que ya llegan comprometidos. Cuando el salario o los ingresos laborales no alcanzan para cubrir simultáneamente alimentación, salud, vivienda, servicios y otras obligaciones, el crédito aparece como una forma de completar el presupuesto, y cuando esa posibilidad se agota, la mora y la discontinuidad de pagos se convierten en otra forma de ajuste.
En definitiva, el ahogo financiero no se mide solamente por cuánto deben las familias. También se mide por lo que dejan de pagar para poder seguir adelante: primero una cuota, después el celular, los servicios, la escuela, la obra social o las expensas e incluso el alquiler. La deuda permite postergar el problema, pero cuando también se vuelve impagable, el ajuste termina cayendo sobre las condiciones concretas de vida y precariza cada vez más la subsistencia de miles de hogares en Argentina.