EL CONSUMO VOLVIO A CAER EN JULIO Y SUMA OCHO MESES CONSECUTIVOS EN RETROCESO DESDE 2025
El Índice de Consumo Privado de la Universidad de Palermo registró una caída interanual de 1,2% y acumuló un retroceso de 1,5% en los primeros siete meses del año. En la comparación mensual también mostró una baja, mientras el consumo masivo volvió a retroceder y los préstamos vinculados al consumo siguieron en terreno negativo.
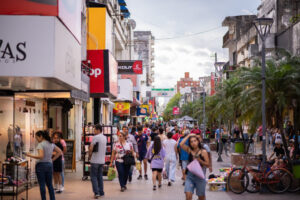
El Índice de Consumo Privado de la Universidad de Palermo (ICP-UP) registró una baja de 1,2 por ciento interanual y encadenó así ocho meses consecutivos de retrocesos respecto del mismo mes del año anterior. En los primeros siete meses de 2026, el indicador acumula además una caída de 1,5 por ciento frente al mismo período de 2025, en un escenario en el que la recuperación de algunos segmentos específicos todavía no consigue trasladarse al conjunto del gasto de los hogares. El dato de julio también mostró una señal negativa en la comparación contra el mes anterior, lo que echa por tierra las manifestaciones oficiales del equipo económico que lidera Milei sobre una supuesta mejora del consumo por parte de los hogares. .
El índice mensual desestacionalizado cayó 0,2 por ciento en julio, luego de la suba registrada en junio. De acuerdo con el informe elaborado por la Facultad de Negocios de la Universidad de Palermo, ese movimiento implica que el consumo volvió a mostrar «señales de estancamiento en la comparación mensual», después de la mejora del mes previo.
El ICP-UP busca anticipar el comportamiento del consumo privado que luego refleja la medición oficial. La Universidad de Palermo explica que se trata de un indicador mensual de alta frecuencia construido a partir de distintos datos vinculados con el gasto de los hogares, frente a la información oficial del consumo privado, que tiene frecuencia trimestral y un rezago de publicación. Para elaborar el índice se utilizan más de 30 indicadores provenientes de diferentes fuentes y se ponderan de acuerdo con el peso de cada rubro en el gasto de los hogares.
Las dos velocidades: avance y retroceso
El informe muestra una economía de consumo partida entre algunos rubros que todavía presentan incrementos y otros que continúan acumulando caídas. Los bienes semidurables registraron el mayor crecimiento interanual, con una suba de 12,9 por ciento, mientras que los bienes durables avanzaron 3 por ciento. En cambio, el consumo masivo cayó 1,7 por ciento y los servicios vinculados con recreación y turismo no mostraron variación interanual.
Esta diferencia resulta central para interpretar el dato general, porque el consumo masivo tiene un peso muy superior al resto de las categorías. Según la metodología del ICP-UP, representa aproximadamente el 50 por ciento del gasto total de los hogares considerado por el índice. Allí se incluyen bienes de compra frecuente y de bajo costo, como alimentos, bebidas, productos de limpieza y combustibles. Por eso, la evolución negativa de este segmento tiene un impacto significativo sobre el comportamiento general del consumo.
En julio, el índice de consumo masivo acumuló una caída interanual de 1,7 por ciento, mientras que el promedio de los últimos tres meses mostró una baja de 2,4 por ciento. En la medición acumulada anual, el retroceso llegó a 2,4 por ciento, una dinámica que contrasta con el crecimiento registrado en otros segmentos del gasto de los hogares.
Dentro de este segmento, el consumo de carne vacuna volvió a caer en junio, con una baja de 1,8 por ciento interanual, y acumuló así doce meses consecutivos de retrocesos. También las ventas de combustibles al público disminuyeron 1,9 por ciento interanual. En paralelo, el consumo de carne porcina aumentó 22,1 por ciento y el de carne aviar 15,8 por ciento, lo que muestra un desplazamiento dentro del propio mercado de alimentos y no una expansión uniforme del consumo. El índice correspondiente a esta categoría aumentó 3 por ciento interanual en julio y acumula una suba de 1,8 por ciento en el año. Sin embargo, detrás del promedio aparecen evoluciones contrapuestas: el patentamiento de motocicletas creció 31,2 por ciento interanual en julio y acumula un aumento de 43,1 por ciento durante el año, mientras que el patentamiento de automóviles cayó 31,2 por ciento interanual en el mismo mes.
La diferencia entre autos y motos resulta significativa porque ambos forman parte de los indicadores utilizados para medir el consumo de bienes durables. La venta de motos, especialmente de baja cilindrada se mantiene por aquellos que buscan utilizar dicho vehículo como herramienta de trabajo a través de las aplicaciones. El informe también señala una recuperación de las ventas de electrodomésticos, que en mayo habían aumentado 5 por ciento interanual. Sin embargo, el desempeño positivo de algunos bienes de mayor duración no alcanza para revertir la dinámica general del consumo privado, que en julio volvió a ubicarse por debajo del nivel de un año atrás.
Esta categoría avanzó 12,9 por ciento interanual en julio y acumuló una suba de 5 por ciento durante los primeros siete meses del año. El rubro incluye indumentaria, calzado, ropa y accesorios deportivos y librería, y representa aproximadamente 11,8 por ciento del gasto total de los hogares.
Dentro de ese segmento, el informe registra aumentos de dos dígitos en distintos canales de comercialización. Las ventas de ropa y calzado a precios constantes en shoppings crecieron 17 por ciento interanual, mientras que las prendas y calzados vendidos en supermercados aumentaron 12,4 por ciento. Estos datos explican parte del crecimiento del índice semidurable, aunque por su peso relativo en el gasto de los hogares tienen una incidencia menor que el consumo masivo.
La evolución de los servicios asociados con recreación y turismo tampoco muestra una recuperación consolidada. El índice de esta categoría se mantuvo estable en términos interanuales durante julio, pero acumula una baja de 0,4 por ciento en el año. El segmento representa aproximadamente 29,5 por ciento del gasto total de los hogares considerado por la medición e incluye transporte de pasajeros, cines, restaurantes y actividades de entretenimiento. Por su parte, el consumo en restaurantes tradicionales de la Ciudad de Buenos Aires registró en julio su quinta caída consecutiva, con un retroceso de 7,6 por ciento interanual. El dato permite observar que la estabilidad del índice agregado de servicios no implica una evolución uniforme de las actividades que dependen del gasto discrecional de los hogares.
Caída de recaudación y suba de la mora
El comportamiento del crédito tampoco acompaña una expansión generalizada del consumo. El informe destaca que la recaudación del IVA, medida en términos reales, aumentó 5,9 por ciento interanual en julio después de seis meses consecutivos de caídas. Sin embargo, en el mismo período las compras con tarjeta de crédito se contrajeron 4,6 por ciento interanual y los préstamos personales disminuyeron 4,9 por ciento.
La combinación de estos datos muestra una recuperación parcial y segmentada, antes que un aumento general del gasto de los hogares. Mientras algunos consumos asociados con indumentaria o motocicletas avanzan, los bienes de consumo cotidiano presentan retrocesos y el financiamiento destinado al consumo continúa cayendo en términos interanuales. En ese contexto, el resultado agregado del ICP-UP permanece por debajo del nivel de un año atrás.
La particularidad del indicador es que no busca medir cada componente del consumo de manera exhaustiva, sino construir una aproximación mensual a partir de distintos indicadores. La Universidad de Palermo advierte que los índices por categoría deben interpretarse como «una medida orientativa de la variación del gasto por rubro, no como índices exhaustivos de cada categoría».
La propia metodología señala además que las series seleccionadas representan más del 50 por ciento del gasto total de los hogares y, si se excluyen los gastos fijos de vivienda y otros servicios, alrededor del 68 por ciento. Por esa razón, la institución define los índices agregados como medidas «sintéticas, indicativas y orientativas de la evolución del gasto de los hogares», que no necesariamente replican de manera exacta el comportamiento del consumo privado total. Aun con esa precisión metodológica, la sucesión de resultados permite identificar una tendencia que el dato de julio no revierte. La caída interanual de 1,2 por ciento constituye el octavo retroceso consecutivo del ICP-UP, mientras que el acumulado anual permanece en terreno negativo. La baja mensual de 0,2 por ciento agrega además una señal de que la mejora registrada en junio no se consolidó en el mes siguiente.
El dato adquiere relevancia para la política económica del gobierno de Javier Milei porque el consumo de los hogares continúa sin recuperar de manera sostenida el nivel que tenía un año antes, pese a que algunos indicadores parciales presentan tasas de crecimiento elevadas. La composición de esa recuperación es determinante: los bienes semidurables y las motos muestran fuertes aumentos, pero los alimentos y otros bienes de consumo frecuente siguen mostrando retrocesos, mientras el gasto en restaurantes acumula cinco meses de caída.